Блог
Внос на стомана в ЕС: нови изисквания за тарифните квоти и доказване на държава на топене и отливане
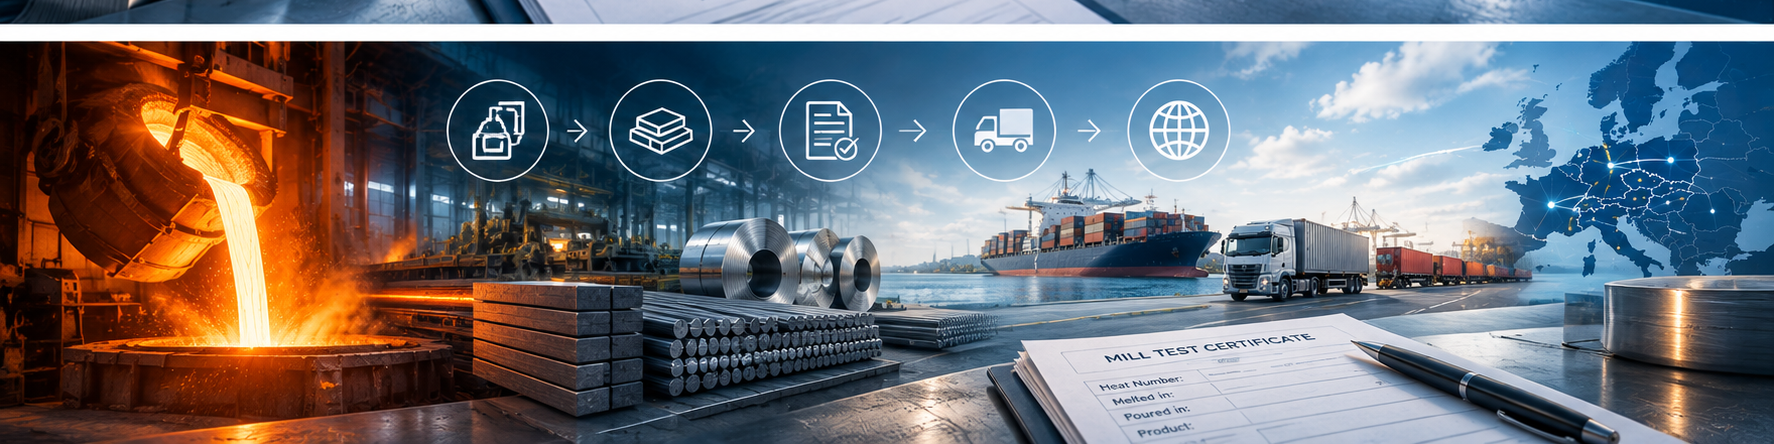
Европейският съюз въведе нова рамка за вноса на определени стоманени продукти с Регламент (ЕС) 2026/1384, насочена към ограничаване на негативните последици от глобалния свръхкапацитет в стоманодобивната промишленост.
От 1 юли 2026 г. се прилагат нови правила за тарифните квоти и за вноса извън квотите, а от 1 октомври 2026 г. за засегнатите стоманени продукти се прилага и задължението за доказване на държавата на „топене и отливане“ (country of melt and pour). Регламент за изпълнение (ЕС) 2026/1963 вече определя документите, с които това обстоятелство може да бъде доказано.
1. Какво въвежда Регламент (ЕС) 2026/1384?
Регламентът създава система от тарифни квоти за определени категории стоманени продукти, посочени в приложение I.
Квотите се определят за годишен период от 1 юли до 30 юни и се управляват на тримесечна основа. Когато приложимата квота бъде изчерпана или вносът не се ползва от тарифна квота, стоките попадат под извънквотно адвалорно мито в размер на 50%.
Новата система се прилага за продуктите, попадащи в обхвата на регламента, включително когато произхождат от държава, с която ЕС има споразумение за преференциално третиране, при спазване на предвидените в регламента изключения.
По данни на Европейската комисия безмитните квоти по новия режим възлизат общо на 18,3 млн. тона, а вносът над квотите е облагаем с 50% мито.
2. Какво представлява „държавата на топене и отливане“?
Едно от ключовите нововъведения е изискването за проследяване на мястото, където стоманата действително е произведена.
За целите на регламента „държава на топене и отливане“ е държавата, в която суровата стомана или желязо първоначално са произведени в течно състояние в пещ за производство на стомана или желязо и впоследствие са отлети в първото си твърдо състояние след топенето, включително при претопяване на скрап. Това е различно от държавата на произход на готовия продукт.
Практически пример:
Стоманен продукт може да бъде произведен или претърпи последваща обработка в една държава, докато стоманата, от която е произведен, е била първоначално разтопена и отлята в друга държава. При новия режим именно последната информация трябва да бъде проследима и доказуема.
3. Какво се променя от 1 октомври 2026 г.?
От тази дата вносителите на продуктите, попадащи в приложение I към Регламент (ЕС) 2026/1384, трябва при вноса да предоставят проверими доказателства за държавата на на топене и отливане.
Съгласно Регламент (ЕС) 2026/1963:
Основният документ е Mill Test Certificate (MTC), който следва да съдържа:
- държавата на топене и отливане (country of melt and pour);
- номера на топилката (heat number).
Ако MTC не съдържа едно от тези обстоятелства, определени допълнителни документи могат да се използват за допълване на информацията.
4. Какви други документи могат да бъдат използвани?
Регламентът предвижда гъвкав подход към доказателствата.
Сред допустимите документи са:
- фактури;
- доставни документи;
- сертификати за качество;
- клаузи в договори или поръчки;
- дългосрочни декларации от доставчици;
- счетоводни и производствени документи;
- митнически документи от държавата на износ;
- търговска кореспонденция;
- описания на производствения процес.
Особено важно е, че от 1 октомври 2026 г. до 30 септември 2027 г. тези документи могат при определени условия да бъдат използвани и като самостоятелно доказателство, ако съдържат както държавата на топене и отливане, така и номера на топилката.
Този едногодишен период предоставя на бизнеса допълнителна гъвкавост при изграждането на необходимата система за проследяване и събиране на информация.
5. Как се декларира информацията?
Държавата на топене и отливане трябва да бъде декларирана посредством TARIC документни кодове.
Митническите органи могат да извършват документални проверки на представените доказателства. Ако държавата на топене и отливане не бъде декларирана с необходимите проверими доказателства, вносът може да бъде отхвърлен.
Това означава, че изискването не е само информационно. То е пряко свързано с възможността стоката да бъде допусната до внос в ЕС.
6. Какво означава това за вносителите?
Новите правила изискват от компаниите да обърнат внимание не само на митническата декларация, но и на информацията и документите, които се събират по веригата на доставки.
На практика компаниите, които внасят стоманени продукти, следва да проверят:
1. Обхвата на продуктите
Дали внасяните стоки попадат в категориите по приложение I към Регламент (ЕС) 2026/1384.
2. Доставчиците
Дали доставчиците могат да предоставят надеждна информация за държавата на топене и отливане (melt and pour).
3. Документите
Дали Mill Test Certificate или други допустими документи съдържат необходимите данни.
4. Проследимостта
Може ли конкретната информация да бъде свързана с конкретната пратка, продукт и номера на топилката (heat number)?
5. Митническото деклариране
Осигурено ли е правилното подаване на съответните TARIC документни кодове?
7. Необходима е проверка и на тарифното третиране
Новата система за тарифните квоти означава, че при планиране на вноса вече трябва да се отчита и наличието на свободна квота.
При изчерпване на приложимата тарифна квота вносът на засегнатите стоманени продукти може да бъде облаган с 50% извънквотно мито.
Затова при сделки със стоманени продукти е важно предварително да се анализират едновременно:
- тарифният код;
- произходът;
- приложимата тарифна квота;
- държавата на топене и отливане;
- наличните доказателства;
- приложимото митническо и тарифно третиране.
Какво трябва да направят компаниите сега?
За предприятията, които внасят стоманени продукти от трети държави, препоръчваме да предприемат поне следните действия:
→ Проверете тарифните кодове на внасяните стоманени продукти.
→ Проверете дали продуктите попадат в приложение I към Регламент (ЕС) 2026/1384.
→ Изискайте от доставчиците информация за държавата на топене и отливане (country of melt and pour) и номера на топилката (heat number).
→ Проверете съдържанието на Mill Test Certificates и другите придружаващи документи.
→ Създайте процедура за събиране и съхраняване на доказателствата.
→ Проверете подготовката на митническите декларации и използването на съответните TARIC документни кодове.
→ Следете използването на приложимите тарифни квоти и потенциалното отражение върху себестойността на вноса.
Практически ефект за бизнеса
Новата регулаторна рамка променя начина, по който следва да бъде организирана информацията при внос на стоманени изделия.
Вече не е достатъчно компанията да разполага само с данни за държавата на произход и тарифния код. За засегнатите продукти трябва да може да се проследи и къде е произведена първоначално течната стомана и къде е извършено първото ѝ отливане.
Това поставя допълнителни изисквания към комуникацията с доставчиците, договорните отношения, техническата документация и вътрешните процедури за митническо съответствие.
Експертна подкрепа
Екипът на ТаксЛегал Консулт може да съдейства на вносители на стоманени продукти при анализа на приложимите митнически и тарифни мерки, проверката на тарифното класиране и необходимите доказателства за държавата на топене и отливане (melt and pour), както и при подготовката на вътрешни процедури за събиране и проследяване на информацията.
Целта е новите изисквания да бъдат интегрирани в обичайния процес по внос, без да се превръщат в допълнителен риск за митническото оформяне.