Блог
23 април, 2024
ЕЛЕКТРОННИ ЦИГАРИ И ТЕЧНОСТИ ЗА ТЯХ – ТАРИФИРАНЕ И ДВИЖЕНИЕ ПОД РЕЖИМ „ОТЛОЖЕНО ПЛАЩАНЕ“
От началото на 2023 г.течностите за електронни цигари, съдържащи никотин бяха обявени от българския законодател като акцизна стока. На малко по-късен етап – считано от 01.08.2023 г., и течностите, несъдържащи никотин също се счетоха за акцизна стока.
В резултат всеки производител на течности за ел. цигари беше задължен да подаде заявление за лицензиране на предприятието му като данъчен склад. Като такъв разбира се можеше да се регистризра и всеки складодържател на тези стоки, стига да иска да се възползва от предимствата, които дава режим „отложено плащане на акциз“.
В доълнение и лицата, които продават, съхраняват и предлагат течности за електронни цигари, съдържащи никотин също бяха задължени да подадат заявления за издаване на разрешения за търговия с тютюневи изделия пред съответната териториална дирекция на митническата администрация.
С оглед пазарното търсене и предлагане на електронни цигари и течностите за тях, съдържащи и/или несъдържащи никотин се въведоха промени и в Хармонизираната система за описание и кодиране на стоките (ХС), които от 01.01.2022 г. се въведоха и в Комбинираната номенклатура (КН) на ЕС от 2022 г. В тази връзка е:
- създадена нова позиция 2404 за „Продукти, съдържащи тютюн, възстановени тютюни, никотин или заместители на тютюна или никотина, предназначени за вдишване без горене на продуктите; други продукти, съдържащи никотин, предназначени за въвеждане на никотин в човешкото тяло“;
- въведена е дефиниция в забележка 3 към глава 24 на изразът „вдишване без горене на продуктите“ за целите на позиция 2404;
- въведен е нов код 8543 40 00 за „Електронни цигари и подобни електрически изпарителни устройства за лично ползване“;
- приети са тълкувателни текстове в Обяснителните бележки към Хармонизираната система към позиции 2404 и 8543, с оглед изясняване на обхвата им.
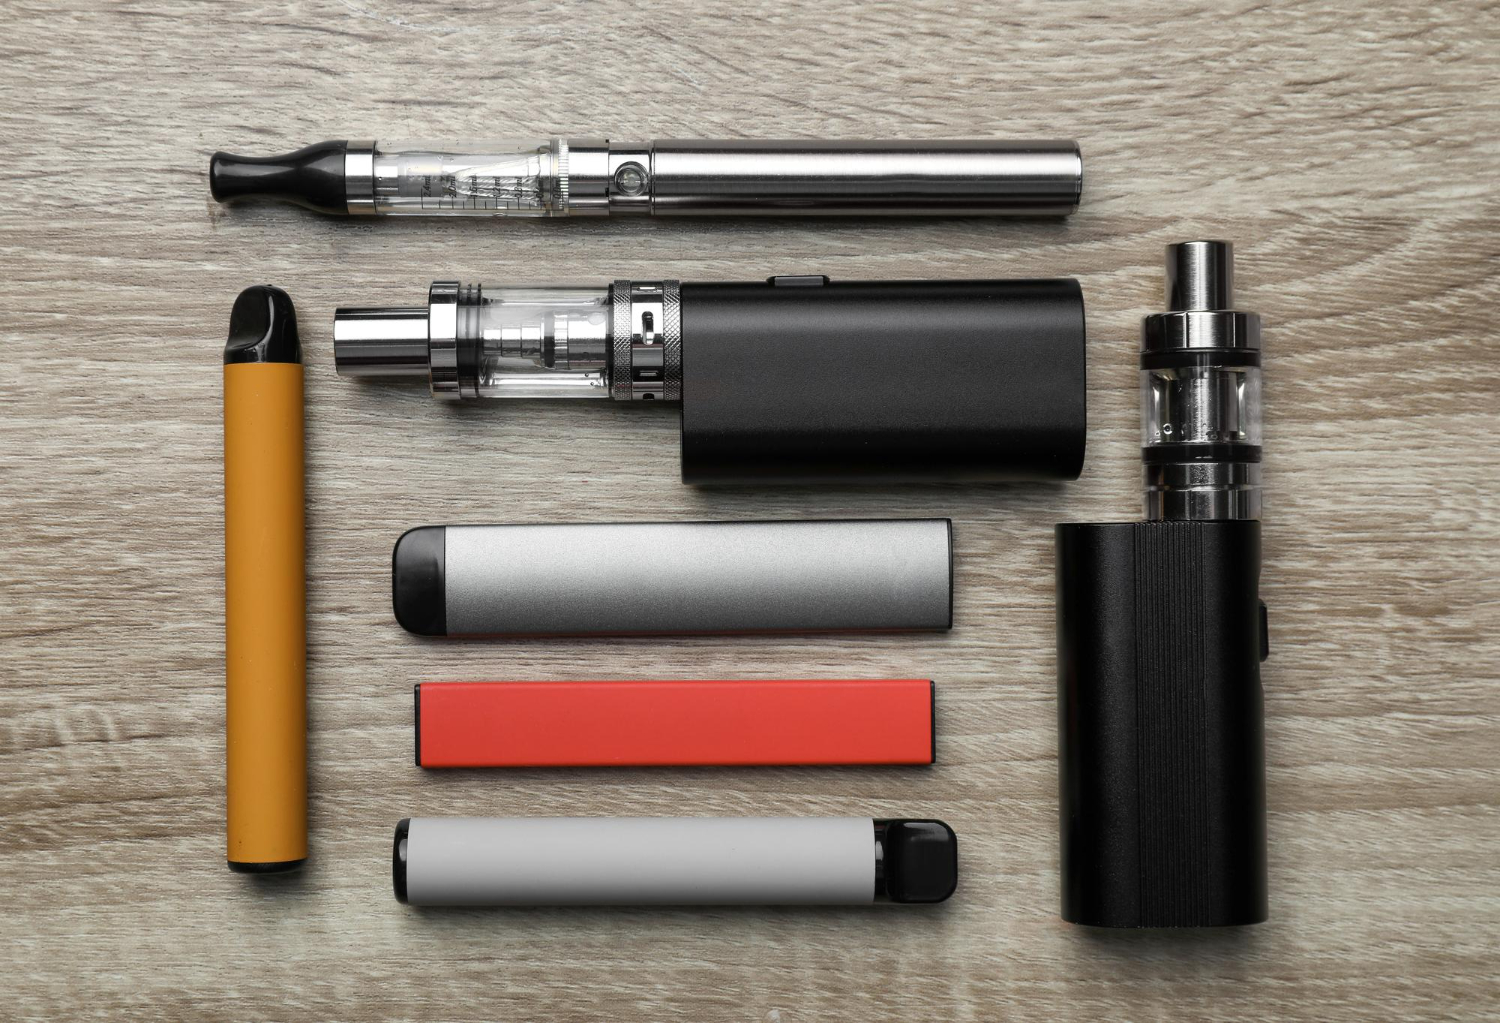
- За целите на тарифното класиране тази стоки, се подчертава че следва да се прави разграничение между изцяло еднократните електронни цигари (disposable e-cigarettes) за изпаряване на течности (е-liquids) от тези за многократна употреба. В този смисъл:
- Електронни цигари за многократна употреба се класират в код 8543 40 00 на КН.
- Електронни цигари за еднократна употреба (наричани понякога също „еднократни електронни наргилета“) се класират в новата позиция на КН за 2022 г. – позиция 2404, като приложимият код по КН е 2404 12 00 – когато течността, с която са заредени съдържа никотин (ТАРИК код 2404 12 00 90) или код по КН 2404 19 90 – когато течността не съдържа никотин.
- В новата подпозиция 8543 40 00 се класират също така и електрическите изпарителни устройства за многократна употреба, за пушене с нагряване без горене на пълнители (стикове), съдържащи тютюн и/или заместители на тютюна (EHTS).
- когато тези стоки се транспортират за търговски цели до територията на друга държава членка с издаване на регистриран акцизен данъчен документ, за тях не се изисква облепване с бандерол върху потребителската опаковка;
- когато документите, доказващи вътреобщностната доставка на акцизните стоки, са получени в срок до подаване на акцизната декларация, се издава кредитно известие към регистрирания електронен акцизен данъчен документ, в което се посочва основанието за недължимост на акциза и се включва в данъчния период на издадения регистриран електронен акцизен данъчен документ;
- когато документите, доказващи вътреобщностната доставка на акцизните стоки, са получени след горепосочения срок, но в срок до подаване на акцизната декларация за следващия данъчен период, се издава кредитно известие към регистрирания електронен акцизен данъчен документ, в което се посочва основанието за недължимост на акциза и се включва в периода, следващ данъчния период на издадения регистриран електронен акцизен данъчен документ.